فرض کنید یک مشتری از مغازه شما چند کالا خریداری کرده است. چند روز بعد به مغازه برمیگردد و میگوید یکی از کالاها مناسب نبوده و میخواهد آن را پس بدهد.
در این شرایط فقط تحویل گرفتن کالا کافی نیست. موجودی کالا، مبلغ فروش، حساب مشتری و در بعضی موارد مبلغ دریافتی از مشتری نیز باید اصلاح شود.
اینجاست که مفهوم برگشت از فروش اهمیت پیدا میکند.
برگشت از فروش یکی از اتفاقات معمول در فروشگاهها و مغازههاست؛ اما اگر مرجوعی کالا بهدرستی در حسابداری ثبت نشود، ممکن است موجودی انبار، حساب مشتری و حتی سود واقعی مغازه با اعداد واقعی مطابقت نداشته باشد.
در این مقاله بررسی میکنیم برگشت از فروش چیست، چه تفاوتی با حذف یا ویرایش فاکتور دارد، چه اثری بر موجودی و سود دارد و چگونه میتوان آن را در نرمافزار حسابداری ثبت کرد.
برگشت از فروش چیست؟
برگشت از فروش زمانی اتفاق میافتد که کالایی که قبلاً به مشتری فروخته شده، تمام یا بخشی از آن توسط مشتری به فروشنده برگردانده شود.
برای مثال:
فرض کنید یک فروشگاه یک دستگاه به مشتری میفروشد:
تعداد: 3 عدد
قیمت هر عدد: 2,000,000 تومان
مبلغ فروش: 6,000,000 تومان
اگر مشتری بعداً یک عدد از کالا را برگرداند، دیگر نمیتوانیم فروش اولیه را همان 6 میلیون تومان در نظر بگیریم.
در این حالت:
فروش اولیه:       6,000,000 تومان
مبلغ کالای برگشتی: 2,000,000 تومان
فروش خالص:        4,000,000 تومان
همچنین کالای برگشتی باید در صورت قابل فروش بودن، دوباره به موجودی کالا اضافه شود.
بنابراین برگشت از فروش فقط یک «پس دادن کالا» نیست؛ بلکه یک رویداد مالی و انباری است که باید در حسابداری نیز ثبت شود.
چرا ثبت برگشت از فروش مهم است؟
یکی از اشتباهات رایج این است که فروشنده کالا را از مشتری تحویل میگیرد اما در نرمافزار حسابداری هیچ تغییری ایجاد نمیکند.
مثلاً فرض کنید در سیستم 20 عدد از یک کالا موجود است.
فروشنده 5 عدد میفروشد:
موجودی قبل از فروش: 20
فروش: 5
موجودی بعد از فروش: 15
حالا مشتری 2 عدد را مرجوع میکند.
اگر برگشت کالا ثبت نشود، نرمافزار همچنان موجودی را 15 عدد نشان میدهد؛ در حالی که در واقع باید:
موجودی واقعی: 17 عددباشد.
همین اختلاف ممکن است بعداً باعث شود موجودی ثبتشده در نرمافزار با موجودی واقعی مغازه متفاوت شود.
برگشت از فروش چه تأثیری بر حسابداری دارد؟
یک برگشت از فروش معمولاً چند اثر مهم دارد:
۱. مقدار فروش کاهش پیدا میکند
اگر بخشی از کالاهای فروختهشده برگشت داده شوند، مبلغ فروش خالص باید متناسب با آن کاهش پیدا کند.
۲. موجودی کالا افزایش پیدا میکند
اگر کالای برگشتی سالم و قابل فروش باشد، دوباره به موجودی کالا اضافه میشود.
۳. حساب مشتری اصلاح میشود
اگر فروش بهصورت نسیه بوده باشد، مبلغ بدهی مشتری باید به اندازه کالای برگشتی کاهش پیدا کند.
۴. مبلغ دریافتی ممکن است نیاز به اصلاح داشته باشد
اگر فروش قبلی نقدی یا از طریق کارت انجام شده و قرار است مبلغ به مشتری برگردانده شود، خروج وجه نیز باید ثبت شود.
۵. سود فروش اصلاح میشود
چون مقدار فروش و بهای تمامشده کالای برگشتی از فروش خارج میشود، سود مربوط به آن نیز باید اصلاح شود.
یک مثال ساده از برگشت از فروش
فرض کنید یک فروشگاه یک کالا را با مشخصات زیر میفروشد:
قیمت فروش: 1,500,000 تومان
بهای تمامشده: 1,000,000 تومانبنابراین سود این فروش:
1,500,000 - 1,000,000
= 500,000 تومان
است.
حالا مشتری کالا را برمیگرداند.
در نتیجه:
مبلغ فروش 1,500,000 تومان کاهش پیدا میکند.
کالای برگشتی به موجودی برمیگردد.
بهای تمامشده آن نیز از هزینه کالای فروختهشده خارج میشود.
سود 500,000 تومانی مربوط به این فروش نیز دیگر نباید بهعنوان سود نهایی آن فروش باقی بماند.
به همین دلیل ثبت صحیح برگشت از فروش برای محاسبه سود واقعی اهمیت زیادی دارد.
آیا برای برگشت کالا باید فاکتور فروش قبلی را حذف کنیم؟
خیر، در حالت معمول بهتر است برای مرجوعی، رویداد برگشت از فروش ثبت شود و سابقه فروش اصلی از بین نرود.
فرض کنید دیروز یک فاکتور فروش ثبت کردهاید و امروز مشتری بخشی از کالاها را برگشت داده است.
اگر فاکتور دیروز را حذف کنید، سابقه معامله اصلی از بین میرود و مشخص نیست که چه اتفاقی برای کالا و مبلغ آن افتاده است.
اما اگر برگشت از فروش ثبت شود، تاریخچه معامله قابل پیگیری باقی میماند:
فاکتور فروش
↓
فروش کالا
↓
برگشت بخشی از کالا
↓
اصلاح موجودی و حسابهااین روش برای کنترل سوابق مالی و انبار بسیار شفافتر است.
البته ویرایش یا حذف فاکتور در شرایط دیگری ممکن است کاربرد داشته باشد؛ مثلاً زمانی که فاکتور به اشتباه ثبت شده و هنوز معامله واقعی مطابق آن انجام نشده است.
بنابراین باید بین اشتباه در ثبت فاکتور و مرجوع شدن واقعی کالا توسط مشتری تفاوت قائل شد.
اگر فقط بخشی از کالا برگشت داده شود چه میشود؟
برگشت از فروش میتواند کامل یا جزئی باشد.
مثلاً یک مشتری از شما:
10 عدد کالاخریده است.
اما بعداً:
3 عددرا برمیگرداند.
در این حالت نباید کل فروش برگشت بخورد.
فقط همان 3 عدد باید بهعنوان کالای برگشتی ثبت شود.
برای مثال اگر قیمت هر کالا 800,000 تومان باشد:
فروش اولیه:
10 × 800,000 = 8,000,000 تومان

برگشت:
3 × 800,000 = 2,400,000 تومان

فروش خالص:
8,000,000 - 2,400,000
= 5,600,000 تومان
موجودی نیز به اندازه 3 عدد افزایش پیدا میکند.
برگشت از فروش چه تأثیری بر موجودی کالا دارد؟
این قسمت برای فروشگاههایی که تعداد زیادی کالا دارند بسیار مهم است.
فرض کنید موجودی یک کالا قبل از فروش:
50 عددباشد.
فروشنده:
12 عدداز آن را میفروشد.
بنابراین:
50 - 12 = 38 عددباقی میماند.
اگر مشتری:
4 عددرا برگرداند:
38 + 4 = 42 عددپس موجودی نهایی باید 42 عدد باشد.
اگر برگشت کالا در نرمافزار ثبت نشود، سیستم همچنان 38 عدد را نشان میدهد و همین موضوع میتواند در ادامه باعث اختلاف موجودی شود.
برای آشنایی بیشتر با دلایل اختلاف موجودی واقعی مغازه با موجودی نرمافزار، میتوانید مقاله «چرا موجودی کالا با موجودی واقعی مغازه فرق دارد؟» را نیز مطالعه کنید.
آیا کالای برگشتی همیشه دوباره وارد موجودی میشود؟
لزوماً نه.
باید وضعیت کالای برگشتی را در نظر گرفت.
مثلاً اگر کالا:
سالم باشد،
قابل فروش باشد،
بستهبندی مناسبی داشته باشد،
و دوباره بتوان آن را به مشتری دیگری فروخت،
میتواند به موجودی قابل فروش برگردد.
اما اگر کالا آسیب دیده باشد یا دیگر قابل فروش نباشد، ممکن است نحوه برخورد با آن متفاوت باشد.
بنابراین هنگام ثبت برگشت کالا، فقط مبلغ فروش مهم نیست؛ وضعیت خود کالا نیز اهمیت دارد.
برگشت از فروش در فروش نسیه چگونه ثبت میشود؟
فرض کنید کالایی را به مشتری نسیه فروختهاید.
مثلاً:
مبلغ فاکتور: 10,000,000 تومان
مبلغ پرداختشده: 0
بدهی مشتری: 10,000,000 تومانمشتری بعداً کالایی به ارزش:
2,000,000 تومانرا برمیگرداند.
در این حالت بدهی مشتری دیگر نباید 10 میلیون تومان باشد.
پس:
10,000,000 - 2,000,000
= 8,000,000 تومان
بدهی جدید مشتری خواهد بود.
بنابراین ثبت برگشت از فروش فقط روی موجودی اثر ندارد؛ مانده حساب مشتری نیز باید اصلاح شود.
این موضوع مخصوصاً برای مغازههایی که فروش نسیه زیادی دارند بسیار مهم است.
اگر فروش با چک یا قسط انجام شده باشد چه؟
در فروش چکی یا قسطی، موضوع کمی حساستر میشود.
فرض کنید کالایی به مشتری فروخته شده و مبلغ آن با چند قسط یا چک قرار است پرداخت شود.
اگر مشتری بخشی از کالا را برگرداند، باید اثر برگشت روی مبلغ معامله و تعهدات پرداختی نیز بررسی شود.
برای مثال ممکن است لازم باشد:
مبلغ بدهی مشتری کاهش پیدا کند،
اقساط مربوط به معامله اصلاح شوند،
وضعیت چکهای مربوط به معامله بررسی شود،
یا مبلغ برگشتی با مبلغ دیگری تسویه شود.
بنابراین بهتر است فروشهای چکی و قسطی را صرفاً با تغییر دستی مانده مشتری اصلاح نکنیم؛ بلکه ارتباط بین فاکتور، کالا، دریافتها، چکها و اقساط حفظ شود.
اگر با این نوع فروشها سروکار دارید، مقالههای «فروش چکی و قسطی» و «مدیریت پرداختهای ترکیبی در فاکتور فروش» نیز میتوانند برایتان مفید باشند.
اگر فروش نقدی یا کارتخوان بوده باشد چه؟
فرض کنید یک کالا به مبلغ:
3,000,000 تومانبهصورت نقدی یا کارتخوان فروخته شده و مشتری بعداً آن را برمیگرداند.
اگر قرار است وجه مشتری همان زمان پس داده شود، علاوه بر ثبت برگشت کالا، خروج وجه از صندوق یا حساب مربوطه نیز باید در حسابداری منعکس شود.
یعنی صرفاً کم کردن فروش کافی نیست.
باید مشخص باشد:
کالا برگشت شد
+
مبلغ آن به مشتری برگردانده شد
این موضوع کمک میکند مانده صندوق و حسابهای بانکی نیز با واقعیت مغازه هماهنگ بماند.
برگشت از فروش چه تأثیری بر سود دارد؟
یکی از مهمترین دلایل ثبت صحیح برگشت از فروش، تأثیر آن بر محاسبه سود است.
فرض کنید:
قیمت خرید کالا:       1,200,000 تومان
قیمت فروش:            1,800,000 تومان
سود فروش:
1,800,000 - 1,200,000
= 600,000 تومان
است.
اگر مشتری کالا را برگرداند، این فروش دیگر نباید مانند یک فروش نهایی در محاسبه سود باقی بماند.
در واقع هم مبلغ فروش و هم بهای تمامشده مرتبط با کالای برگشتی باید در محاسبات اصلاح شوند.
به همین دلیل اگر فروش و برگشت کالا بهدرستی ثبت نشوند، ممکن است گزارش سود فروشگاه عددی متفاوت از وضعیت واقعی نشان دهد.
تفاوت برگشت از فروش با تخفیف چیست؟
این دو مورد را نباید با یکدیگر اشتباه گرفت.
تخفیف
کالا همچنان نزد مشتری باقی میماند، اما مبلغ پرداختی کاهش پیدا میکند.
مثلاً:
قیمت کالا: 2,000,000
تخفیف:      200,000
مبلغ نهایی: 1,800,000
برگشت از فروش
کالا تمام یا بخشی از معامله به فروشنده برگردانده میشود.
مثلاً:
فروش:       2,000,000
برگشت کالا: 1 عدد
در این حالت موضوع فقط تغییر قیمت نیست؛ خود کالا نیز به فروشنده برمیگردد.
تفاوت برگشت از فروش با ویرایش فاکتور چیست؟
این دو مفهوم نیز باید از هم جدا شوند.
ویرایش فاکتور
فرض کنید فروشنده هنگام ثبت فاکتور اشتباهاً تعداد کالا را 10 عدد وارد کرده، در حالی که مشتری واقعاً 8 عدد خریده است.
اینجا ممکن است اصلاح فاکتور راهکار مناسب باشد؛ البته بسته به وضعیت ثبت و قطعی شدن معامله.
برگشت از فروش
اما اگر مشتری واقعاً 10 عدد کالا را تحویل گرفته و بعداً 2 عدد را برگرداند، اتفاق جدیدی رخ داده است.
در این حالت بهتر است سابقه فروش اولیه حفظ شود و برگشت واقعی کالا نیز ثبت شود.
ثبت برگشت از فروش در نرم افزار حسابداری چه مزیتی دارد؟
وقتی برگشت کالا بهصورت صحیح در نرمافزار حسابداری ثبت شود، اطلاعات بخشهای مختلف میتوانند با یکدیگر هماهنگ باقی بمانند.
برای مثال:
فاکتور فروش
مشخص میکند چه کالایی و با چه مبلغی فروخته شده است.
برگشت از فروش
مشخص میکند چه مقدار از فروش برگشته است.
موجودی کالا
با برگشت کالا اصلاح میشود.
حساب مشتری
در صورت نسیه بودن معامله، مبلغ بدهی اصلاح میشود.
گزارش سود
با توجه به فروش و بهای تمامشده واقعی اصلاح میشود.
این ارتباط بین بخشهای مختلف یکی از مهمترین مزیتهای استفاده از نرمافزار حسابداری در مقایسه با ثبتهای پراکنده در دفتر یا فایلهای مختلف است.
چگونه برگشت از فروش را در ساوین ثبت کنیم؟
در ساوین حساب امکان ثبت معاملات خرید و فروش و همچنین برگشت معاملات وجود دارد؛ بنابراین برای مرجوعی کالا میتوان آن را بهعنوان یک رویداد مرتبط با فروش ثبت کرد تا اطلاعات کالا و حسابهای مربوطه قابل پیگیری باشد.
بهصورت کلی هنگام ثبت برگشت باید مواردی مانند:
مشتری
کالا
تعداد کالای برگشتی
قیمت
تاریخ
مبلغ برگشتی
و در صورت نیاز توضیحات
بهدرستی مشخص شوند.
در نتیجه، بهجای اینکه فاکتور فروش قبلی را حذف کنیم یا موجودی کالا را بهصورت دستی تغییر دهیم، خود رویداد برگشت کالا را ثبت میکنیم.
این کار باعث میشود سوابق فروش و موجودی منظمتر و قابل پیگیری باشند.
یک مثال کامل از برگشت از فروش
فرض کنیم یک فروشگاه 20 عدد از یک کالا در موجودی دارد.
قیمت خرید هر کالا:
1,000,000 تومانقیمت فروش:
1,400,000 تومانفروشنده 5 عدد را به مشتری میفروشد.
وضعیت بعد از فروش:
موجودی:
20 - 5 = 15 عدد
مبلغ فروش:
5 × 1,400,000
= 7,000,000 تومان
بهای تمامشده:
5 × 1,000,000
= 5,000,000 تومان
سود:
7,000,000 - 5,000,000
= 2,000,000 تومان
حالا مشتری 2 عدد را برمیگرداند.
بعد از برگشت:
موجودی:
15 + 2 = 17 عددمبلغ کالای برگشتی:
2 × 1,400,000
= 2,800,000 تومان
فروش خالص:
7,000,000 - 2,800,000
= 4,200,000 تومان
بهای تمامشده کالای فروختهشده پس از برگشت:
3 × 1,000,000
= 3,000,000 تومان
سود باقیمانده از فروش:
4,200,000 - 3,000,000
= 1,200,000 تومان
این مثال نشان میدهد چرا ثبت صحیح برگشت از فروش میتواند روی فروش، موجودی و سود همزمان اثر داشته باشد.
هنگام ثبت مرجوعی کالا به چه نکاتی توجه کنیم؟
برای جلوگیری از اشتباه، هنگام ثبت برگشت از فروش این موارد را بررسی کنید:
۱. تعداد کالای برگشتی
تعداد برگشتی باید دقیقاً با کالایی که مشتری تحویل داده مطابقت داشته باشد.
۲. قیمت و مبلغ معامله
اگر فقط بخشی از کالا برگشت داده شده، مبلغ برگشتی نیز باید متناسب با همان بخش باشد.
۳. وضعیت کالا
مشخص کنید کالای برگشتی قابل فروش است یا آسیب دیده و نیاز به بررسی دارد.
۴. حساب مشتری
اگر معامله نسیه بوده، مانده حساب مشتری باید پس از برگشت کالا اصلاح شود.
۵. وجه پرداختی
اگر مشتری قبلاً مبلغ را پرداخت کرده است، مشخص باشد وجه برگشتی از کدام صندوق یا حساب پرداخت شده است.
۶. چک و اقساط
در فروشهای چکی یا قسطی، اثر برگشت بر تعهدات پرداختی را فراموش نکنید.
۷. موجودی کالا
بعد از ثبت برگشت، موجودی نرمافزار را با وضعیت واقعی کالا کنترل کنید.
آیا برگشت از فروش روی گزارش موجودی و کاردکس کالا هم اثر دارد؟
بله، اگر برگشت کالا بهصورت صحیح در سیستم حسابداری ثبت شود، باید در گردش کالای مربوطه نیز قابل پیگیری باشد.
برای مثال گردش کالا میتواند بهصورت مفهومی چنین باشد:
خرید                 +10
فروش                  -5
برگشت از فروش         +2
-------------------------
موجودی نهایی           7
بنابراین برگشت از فروش فقط یک عدد در گزارش فروش نیست؛ بلکه بخشی از گردش واقعی کالا است.
برای مدیریت دقیقتر گردش کالا میتوانید مقاله:
«چگونه کاردکس کالا و موجودی انبار را با گوشی مدیریت کنیم؟»
را نیز مطالعه کنید.
جمعبندی
برگشت از فروش زمانی اتفاق میافتد که مشتری تمام یا بخشی از کالای خریداریشده را به فروشنده برگرداند.
ثبت صحیح این رویداد اهمیت زیادی دارد، زیرا میتواند روی چند بخش مختلف اثر بگذارد:
مبلغ فروش
موجودی کالا
حساب مشتری
دریافتها
چک و اقساط
بهای تمامشده
سود فروش
بنابراین بهتر است در صورت مرجوع شدن واقعی کالا، بهجای حذف بیدلیل فاکتور اصلی، رویداد برگشت از فروش را بهصورت جداگانه و دقیق ثبت کنیم.
اگر فروشگاه شما تعداد زیادی مشتری، کالا، فروش نسیه، چک یا قسط دارد، انجام این کار بهصورت دستی میتواند بهمرور باعث اختلاف بین موجودی، حساب مشتریان و گزارشهای مالی شود.
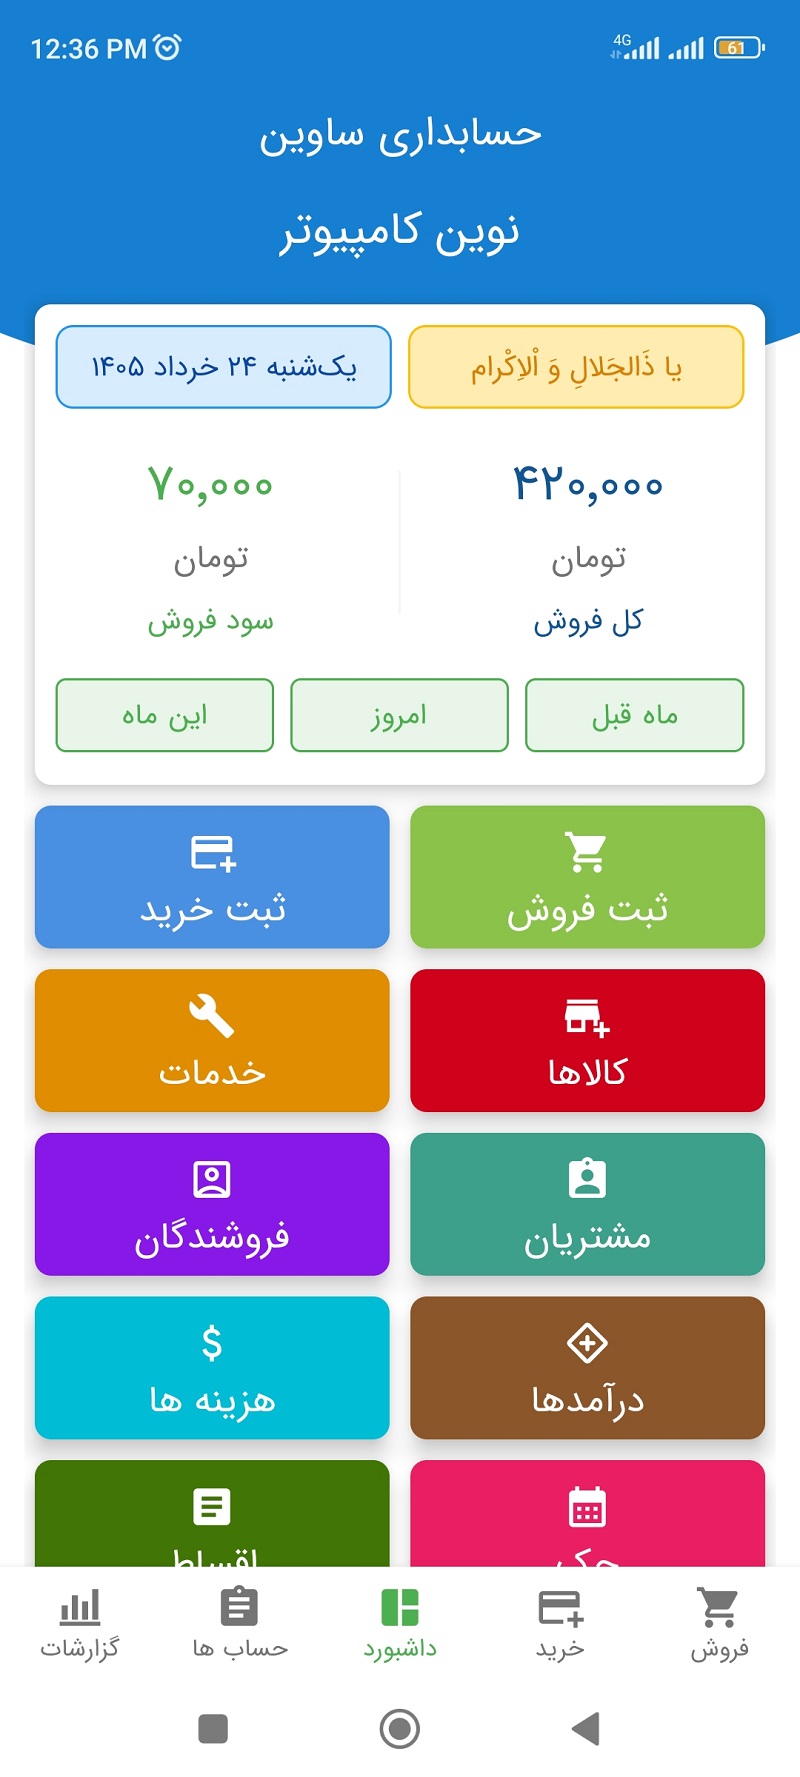
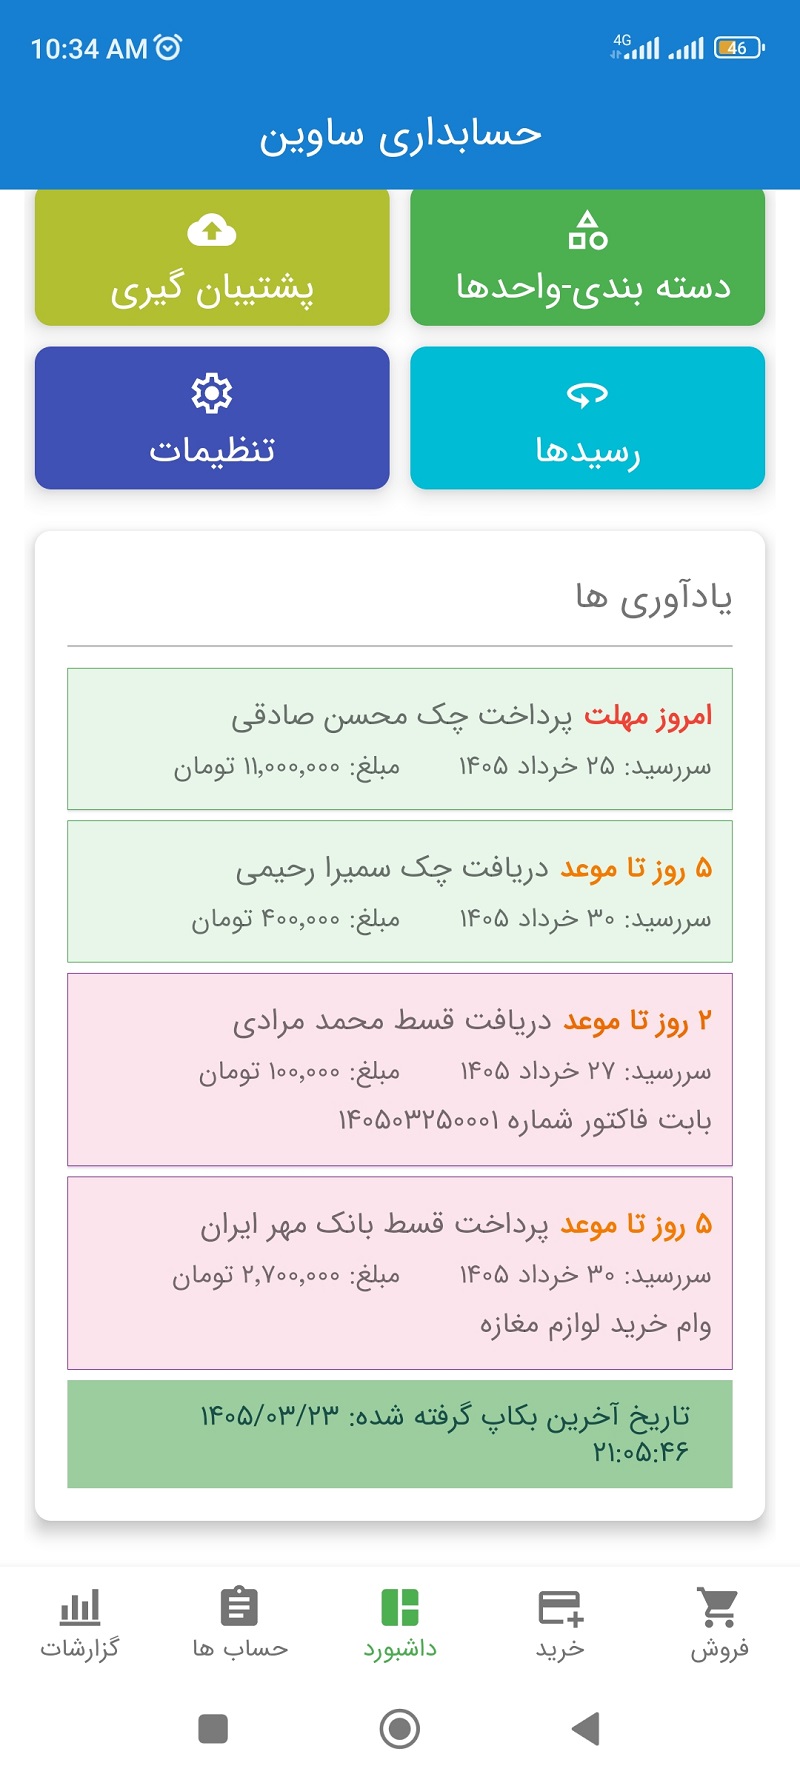
ساوین حساب با تمرکز بر مدیریت فروش، خرید، موجودی کالا، حساب اشخاص، چک، اقساط و گزارشهای مالی، کمک میکند اطلاعات مالی و گردش کالا در یک سیستم یکپارچه ثبت و پیگیری شوند.
سوالات متداول درباره برگشت از فروش
برگشت از فروش چیست؟
برگشت از فروش زمانی است که مشتری کالایی را که قبلاً خریداری کرده، تماماً یا بخشی از آن به فروشنده برگرداند.
آیا برگشت کالا باید در حسابداری ثبت شود؟
بله. برای اینکه فروش، موجودی، حساب مشتری و گزارشهای مالی با وضعیت واقعی هماهنگ باشند، برگشت واقعی کالا باید در سیستم حسابداری ثبت شود.
آیا برای برگشت کالا باید فاکتور قبلی را حذف کنیم؟
خیر، برگشت واقعی کالا با اشتباه در ثبت فاکتور متفاوت است. بهتر است سابقه فروش حفظ شود و برگشت کالا بهعنوان یک رویداد مجزا ثبت شود.
برگشت از فروش چه اثری بر موجودی دارد؟
اگر کالای برگشتی سالم و قابل فروش باشد، مقدار آن دوباره به موجودی کالا اضافه میشود.
برگشت از فروش چه اثری بر سود دارد؟
مبلغ فروش و بهای تمامشده کالای برگشتی باید در محاسبات اصلاح شوند؛ بنابراین سود مربوط به آن فروش نیز اصلاح میشود.
اگر فروش نسیه باشد و مشتری کالا را برگرداند چه میشود؟
در این حالت علاوه بر ثبت برگشت کالا، مبلغ بدهی مشتری نیز باید متناسب با کالای برگشتی کاهش پیدا کند.
نظرات (0)
هنوز نظری برای این پست ثبت نشده است.