تا به حال برایتان پیش آمده که در پایان روز حساب کنید و ببینید فروش مغازه مثلاً ۲۵ میلیون تومان بوده، اما وقتی پول صندوق را میشمارید، مبلغی که انتظار داشتید وجود ندارد؟
مثلاً نرمافزار حسابداری نشان میدهد موجودی صندوق باید ۸ میلیون تومان باشد، اما هنگام شمارش فقط ۶ میلیون و ۵۰۰ هزار تومان در صندوق دارید.
این اختلاف همان چیزی است که معمولاً به آن کسری صندوق یا مغایرت صندوق گفته میشود.
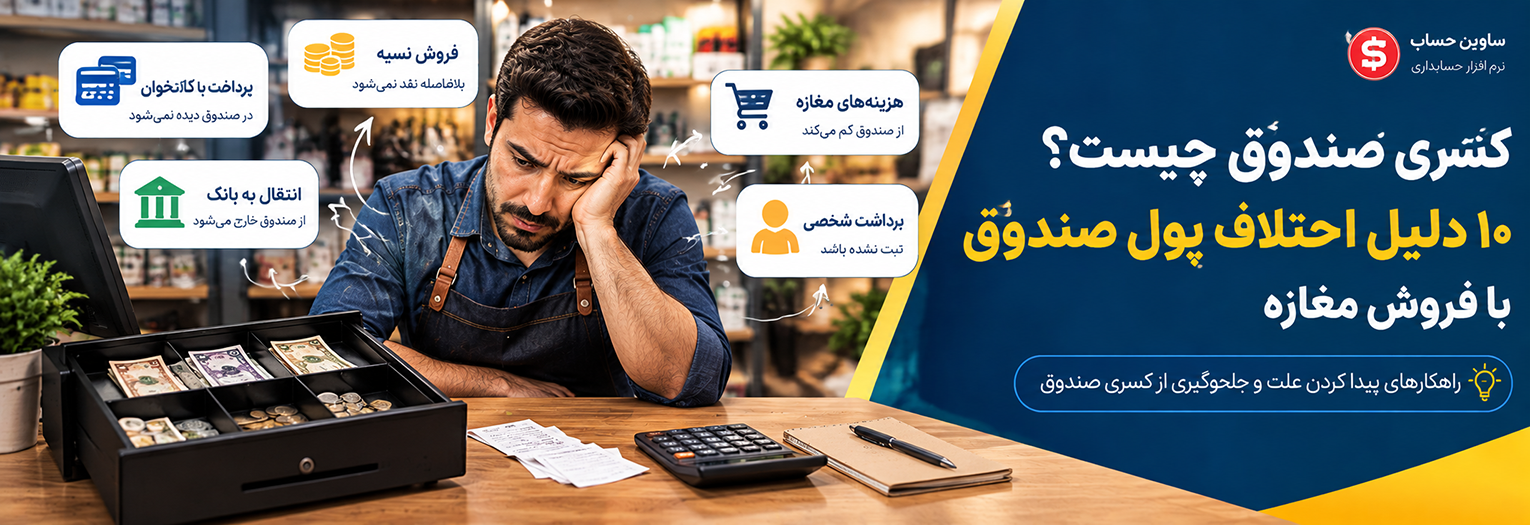
البته هر اختلافی لزوماً به معنی گم شدن پول نیست. گاهی دلیل آن یک فروش نسیه، پرداخت با کارتخوان، برداشت شخصی، پرداخت هزینه از صندوق، برگشت وجه به مشتری یا حتی ثبت اشتباه یک معامله است.
در این مقاله بررسی میکنیم کسری صندوق چیست، چرا ایجاد میشود، چگونه علت آن را پیدا کنیم و چطور از ایجاد کسری صندوق در مغازه جلوگیری کنیم.
کسری صندوق چیست؟
کسری صندوق زمانی اتفاق میافتد که مبلغ واقعی موجود در صندوق کمتر از مبلغی باشد که طبق ثبتهای مالی باید در صندوق وجود داشته باشد.
برای مثال فرض کنید در ابتدای روز:
موجودی صندوق: ۵,۰۰۰,۰۰۰ توماندر طول روز نیز:
دریافت نقدی از مشتریان: ۱۰,۰۰۰,۰۰۰ تومانداشتهاید.
اگر هیچ هزینه یا برداشتی از صندوق انجام نشده باشد، انتظار داریم در پایان روز:
۵,۰۰۰,۰۰۰ + ۱۰,۰۰۰,۰۰۰
= ۱۵,۰۰۰,۰۰۰ تومان
در صندوق وجود داشته باشد.
اما اگر هنگام شمارش فقط:
۱۳,۵۰۰,۰۰۰ تومانپیدا کنیم، صندوق:
۱۵,۰۰۰,۰۰۰ - ۱۳,۵۰۰,۰۰۰
= ۱,۵۰۰,۰۰۰ تومان
کسری دارد.
البته قبل از اینکه این مبلغ را واقعاً «کسری» بدانیم، باید تمام دریافتها، پرداختها، برداشتها و انتقالهای انجامشده در طول روز را بررسی کنیم.
آیا فروش مغازه با پول داخل صندوق برابر است؟
خیر.
این یکی از مهمترین نکاتی است که باعث اشتباه در محاسبه صندوق میشود.
فرض کنید امروز:
فروش کل: ۲۵,۰۰۰,۰۰۰ تومانبوده است.
ممکن است روش دریافت مبلغ به شکل زیر باشد:
روش دریافت | مبلغ |
|---|---|
نقدی | ۸,۰۰۰,۰۰۰ تومان |
کارتخوان | ۱۰,۰۰۰,۰۰۰ تومان |
چک | ۴,۰۰۰,۰۰۰ تومان |
نسیه | ۳,۰۰۰,۰۰۰ تومان |
جمع فروش | ۲۵,۰۰۰,۰۰۰ تومان |
در این مثال فروش مغازه ۲۵ میلیون تومان است، اما فقط ۸ میلیون تومان آن بهصورت نقدی وارد صندوق شده است.
۱۰ میلیون تومان به حساب بانکی یا کارتخوان مربوط است، ۴ میلیون تومان چک دریافت شده و ۳ میلیون تومان نیز هنوز از مشتری دریافت نشده است.
بنابراین نباید انتظار داشته باشیم ۲۵ میلیون تومان پول نقد در صندوق باشد.
تفاوت فروش، دریافت و موجودی صندوق چیست؟
برای کنترل صندوق باید بین سه مفهوم تفاوت بگذاریم:
فروش
مبلغ کالا یا خدماتی که به مشتری فروخته شده است.
دریافت
مبلغی که واقعاً از مشتری دریافت شده است؛ مثلاً بهصورت نقدی، کارت، چک یا سایر روشها.
موجودی صندوق
مبلغ نقدیای که واقعاً در صندوق وجود دارد.
این سه عدد میتوانند با هم متفاوت باشند.
مثلاً:
فروش:       ۳۰ میلیون تومان
دریافت نقدی: ۱۰ میلیون تومان
کارتخوان:    ۱۲ میلیون تومان
چک:           ۵ میلیون تومان
نسیه:         ۳ میلیون تومان
در این شرایط، فروش ۳۰ میلیون تومان بوده اما موجودی نقدی صندوق فقط مربوط به دریافتهای نقدی و سایر ورود و خروجهای واقعی صندوق است.
۱۰ دلیل اصلی کسری صندوق در مغازه
اگر موجودی واقعی صندوق با مبلغ مورد انتظار متفاوت است، موارد زیر را بررسی کنید.
۱. فروش نسیه را با دریافت نقدی اشتباه گرفتهاید
یکی از رایجترین دلایل مغایرت این است که فروشنده مبلغ فروش را با پول دریافتی یکی در نظر میگیرد.
مثلاً:
فروش: ۵,۰۰۰,۰۰۰ تومان
پرداخت مشتری: ۲,۰۰۰,۰۰۰ تومان
باقیمانده: ۳,۰۰۰,۰۰۰ تومان نسیهدر این حالت نباید انتظار داشته باشیم ۵ میلیون تومان وارد صندوق شده باشد.
فقط ۲ میلیون تومان دریافت شده است.
۲. مشتری با کارتخوان پرداخت کرده است
پول کارتخوان در صندوق نقدی قرار ندارد.
اگر مشتری:
۳,۰۰۰,۰۰۰ تومانبا کارتخوان پرداخت کرده باشد، این مبلغ باید در حساب بانکی یا حساب مربوط به کارتخوان پیگیری شود، نه اینکه انتظار داشته باشیم در صندوق نقدی وجود داشته باشد.
بنابراین هنگام کنترل پایان روز باید صندوق و حسابهای بانکی را جداگانه بررسی کنید.
۳. بخشی از فروش با چک انجام شده است
فرض کنید مبلغ فروش:
۱۰,۰۰۰,۰۰۰ تومانبوده و مشتری با یک چک ۱۰ میلیون تومانی پرداخت کرده است.
این معامله فروش ثبت شده، اما ۱۰ میلیون تومان پول نقد وارد صندوق نشده است.
چک یک دارایی/دریافتنی است که باید در بخش مربوط به چکها پیگیری شود.
بنابراین نباید مبلغ چک را با موجودی نقدی صندوق جمع کنیم.
۴. از صندوق برای پرداخت هزینه استفاده شده است
گاهی فروشنده برای پرداخت هزینههای روزانه مغازه از همان صندوق استفاده میکند.
مثلاً:
هزینه حمل کالا:       ۵۰۰,۰۰۰
خرید لوازم مصرفی:     ۳۰۰,۰۰۰
هزینه ارسال:          ۲۰۰,۰۰۰
در مجموع:
۱,۰۰۰,۰۰۰ توماناز صندوق خارج شده است.
اگر این هزینهها ثبت نشده باشند، هنگام شمارش صندوق ممکن است تصور کنیم یک میلیون تومان کسری وجود دارد؛ در حالی که پول واقعاً برای هزینههای مغازه مصرف شده است.
۵. برداشت شخصی از صندوق ثبت نشده است
یکی دیگر از دلایل رایج مغایرت، برداشتن پول برای استفاده شخصی است.
مثلاً صاحب مغازه در طول روز:
۲,۰۰۰,۰۰۰ تومانبرای یک هزینه شخصی از صندوق برداشته است، اما آن را در حسابداری ثبت نکرده است.
در پایان روز صندوق ۲ میلیون تومان کمتر از مبلغ مورد انتظار خواهد داشت.
برای جلوگیری از این مشکل، برداشتهای شخصی باید از تراکنشهای مالی مغازه جدا باشند و ثبت شوند.
۶. مبلغ برگشتی به مشتری ثبت نشده است
فرض کنید مشتری کالایی به ارزش:
۱,۵۰۰,۰۰۰ تومانرا برگردانده و شما مبلغ آن را به او پرداخت کردهاید.
در نتیجه پول از صندوق خارج شده است.
اگر برگشت از فروش و پرداخت وجه ثبت نشده باشد، هنگام کنترل صندوق با مغایرت مواجه میشوید.
به همین دلیل برگشت از فروش باید در کنار اثر آن بر موجودی و فروش، از نظر دریافت و پرداخت نیز بررسی شود.
برای آشنایی بیشتر با این موضوع میتوانید مقاله «برگشت از فروش چیست و چگونه آن را در حسابداری ثبت کنیم؟» را مطالعه کنید.
۷. یک دریافت از مشتری ثبت نشده است
گاهی برعکس اتفاق میافتد.
مثلاً مشتری بدهکار بوده و:
۲,۰۰۰,۰۰۰ توماناز بدهی خود را نقداً پرداخت کرده است.
پول وارد صندوق شده، اما دریافت مشتری در نرمافزار ثبت نشده است.
در این حالت ممکن است:
پول واقعی صندوق > موجودی ثبتشدهباشد.
پس مغایرت صندوق همیشه به معنی کسری واقعی نیست؛ ممکن است سیستم کمتر از واقعیت نشان دهد.
۸. انتقال پول بین صندوق و بانک ثبت نشده است
فرض کنید در پایان روز:
۵,۰۰۰,۰۰۰ توماناز صندوق برداشتهاید و به حساب بانکی مغازه واریز کردهاید.
پول از مغازه خارج نشده است؛ فقط از صندوق به بانک منتقل شده است.
اگر این انتقال ثبت نشود، صندوق ممکن است ۵ میلیون تومان کمتر نشان داده شود.
پس باید بین:
هزینه کردن پول
و
انتقال پول بین حسابهای خود مغازه
تفاوت قائل شویم.
۹. مبلغ فاکتور یا روش پرداخت اشتباه ثبت شده است
گاهی مشکل از یک اشتباه ساده هنگام ثبت فاکتور است.
مثلاً مشتری:
۲,۵۰۰,۰۰۰ تومانپرداخت کرده، اما هنگام ثبت فاکتور:
۲,۰۰۰,۰۰۰ تومانوارد شده است.
یا مشتری با کارت پرداخت کرده، اما پرداخت بهعنوان نقدی ثبت شده است.
چنین اشتباههایی میتوانند باعث شوند مبلغ صندوق با واقعیت مطابقت نداشته باشد.
۱۰. چند تراکنش کوچک ثبت نشده است
گاهی یک تراکنش بزرگ باعث کسری نمیشود؛ بلکه چند مبلغ کوچک در طول روز ثبت نشدهاند.
مثلاً:
خرید آب:             ۵۰,۰۰۰
هزینه ارسال:        ۱۲۰,۰۰۰
برداشت شخصی:        ۳۰۰,۰۰۰
پرداخت متفرقه:       ۸۰,۰۰۰
جمع این مبالغ:
۵۵۰,۰۰۰ توماناست.
ممکن است هیچکدام بهتنهایی مهم به نظر نرسند، اما در پایان روز همین مبالغ باعث مغایرت قابل توجهی میشوند.
یک مثال واقعی از محاسبه صندوق
فرض کنید موجودی صندوق در ابتدای روز:
۵,۰۰۰,۰۰۰ توماناست.
در طول روز:
دریافت نقدی از فروش:       ۸,۰۰۰,۰۰۰
دریافت بدهی مشتری:         ۲,۰۰۰,۰۰۰
و از صندوق نیز:
هزینه مغازه:               ۱,۰۰۰,۰۰۰
برداشت شخصی:                 ۵۰۰,۰۰۰
انتقال به بانک:             ۲,۰۰۰,۰۰۰
انجام شده است.
پس موجودی مورد انتظار صندوق:
موجودی ابتدای روز
+ دریافتها
- پرداختها
- انتقالهایعنی:
۵,۰۰۰,۰۰۰
+ ۸,۰۰۰,۰۰۰
+ ۲,۰۰۰,۰۰۰
- ۱,۰۰۰,۰۰۰
-   ۵۰۰,۰۰۰
- ۲,۰۰۰,۰۰۰
----------------
= ۱۱,۵۰۰,۰۰۰ تومان
بنابراین باید انتظار داشته باشیم در پایان روز ۱۱ میلیون و ۵۰۰ هزار تومان در صندوق باقی مانده باشد.
اگر هنگام شمارش فقط:
۱۰,۸۰۰,۰۰۰ تومانوجود داشته باشد:
۱۱,۵۰۰,۰۰۰ - ۱۰,۸۰۰,۰۰۰
= ۷۰۰,۰۰۰ تومان
مغایرت داریم.
حالا باید دنبال دلیل این ۷۰۰ هزار تومان بگردیم.
چگونه علت کسری صندوق را پیدا کنیم؟
اگر در پایان روز با کسری مواجه شدید، بهجای اینکه سریعاً آن را به حساب «پول گمشده» بگذارید، مرحلهبهمرحله بررسی کنید.
مرحله اول: موجودی ابتدای روز را بررسی کنید
ببینید صندوق روز را با چه مبلغی شروع کرده است.
مرحله دوم: دریافتهای نقدی را بررسی کنید
تمام فروشها و دریافتهای نقدی را بررسی کنید.
مرحله سوم: فروشهای غیرنقدی را جدا کنید
بررسی کنید چه مقدار از فروش:
کارتخوان
چک
نسیه
قسطی
بوده است.
مرحله چهارم: پرداختهای صندوق را بررسی کنید
هزینهها و سایر مبالغی که از صندوق خارج شدهاند را بررسی کنید.
مرحله پنجم: برداشتهای شخصی را بررسی کنید
اگر پولی برای استفاده شخصی برداشته شده، باید مشخص باشد.
مرحله ششم: انتقال به بانک را بررسی کنید
ممکن است پول از صندوق خارج شده اما همچنان متعلق به کسبوکار باشد.
مرحله هفتم: برگشت وجه به مشتری را بررسی کنید
مرجوعی کالا و پرداخت وجه به مشتری نیز باید بررسی شود.
مرحله هشتم: دریافت بدهی مشتریان را بررسی کنید
ممکن است پولی دریافت شده باشد اما در سیستم ثبت نشده باشد.
چطور از کسری صندوق جلوگیری کنیم؟
پیدا کردن کسری صندوق مهم است، اما جلوگیری از ایجاد آن اهمیت بیشتری دارد.
۱. همه دریافتها را ثبت کنید
هر مبلغی که از مشتری دریافت میکنید باید در سیستم ثبت شود.
۲. روش پرداخت را دقیق انتخاب کنید
نقد، کارت، چک، نسیه و قسطی را با یکدیگر اشتباه نگیرید.
۳. هزینههای صندوق را ثبت کنید
اگر هزینهای از صندوق پرداخت شد، همان زمان آن را ثبت کنید.
۴. برداشت شخصی را از هزینه مغازه جدا کنید
برداشت صاحب مغازه نباید با هزینههای کسبوکار مخلوط شود.
۵. صندوق را هر روز کنترل کنید
لازم نیست منتظر پایان ماه بمانید.
یک کنترل چند دقیقهای در پایان هر روز میتواند بسیاری از مغایرتها را سریع مشخص کند.
۶. صندوق و بانک را جداگانه بررسی کنید
موجودی کارتخوان و حساب بانکی با پول نقد صندوق یکی نیست.
۷. معاملات نسیه و چکی را جداگانه پیگیری کنید
فروش نسیه به معنی دریافت پول نقد نیست و چک نیز با وجه نقد صندوق تفاوت دارد.
آیا کنترل روزانه صندوق لازم است؟
اگر مغازه فروش روزانه زیادی دارد، کنترل روزانه صندوق میتواند بسیار مفید باشد.
یک روش ساده این است که در پایان روز این موارد را بررسی کنید:
□ موجودی ابتدای صندوق
□ دریافتهای نقدی
□ دریافت بدهی مشتریان
□ پرداخت هزینهها
□ برداشتهای شخصی
□ انتقال پول به بانک
□ برگشت وجه به مشتری
□ موجودی واقعی صندوقسپس موجودی محاسبهشده را با پول واقعی مقایسه کنید.
هرچه این کنترل زودتر انجام شود، پیدا کردن علت اختلاف نیز سادهتر خواهد بود.
کنترل صندوق با نرمافزار حسابداری
وقتی تعداد معاملات زیاد میشود، کنترل دستی صندوق دشوارتر خواهد شد.
نرمافزار حسابداری میتواند کمک کند که ورود و خروج پول، فروشها، دریافتها و پرداختها در یک سیستم ثبت شوند.
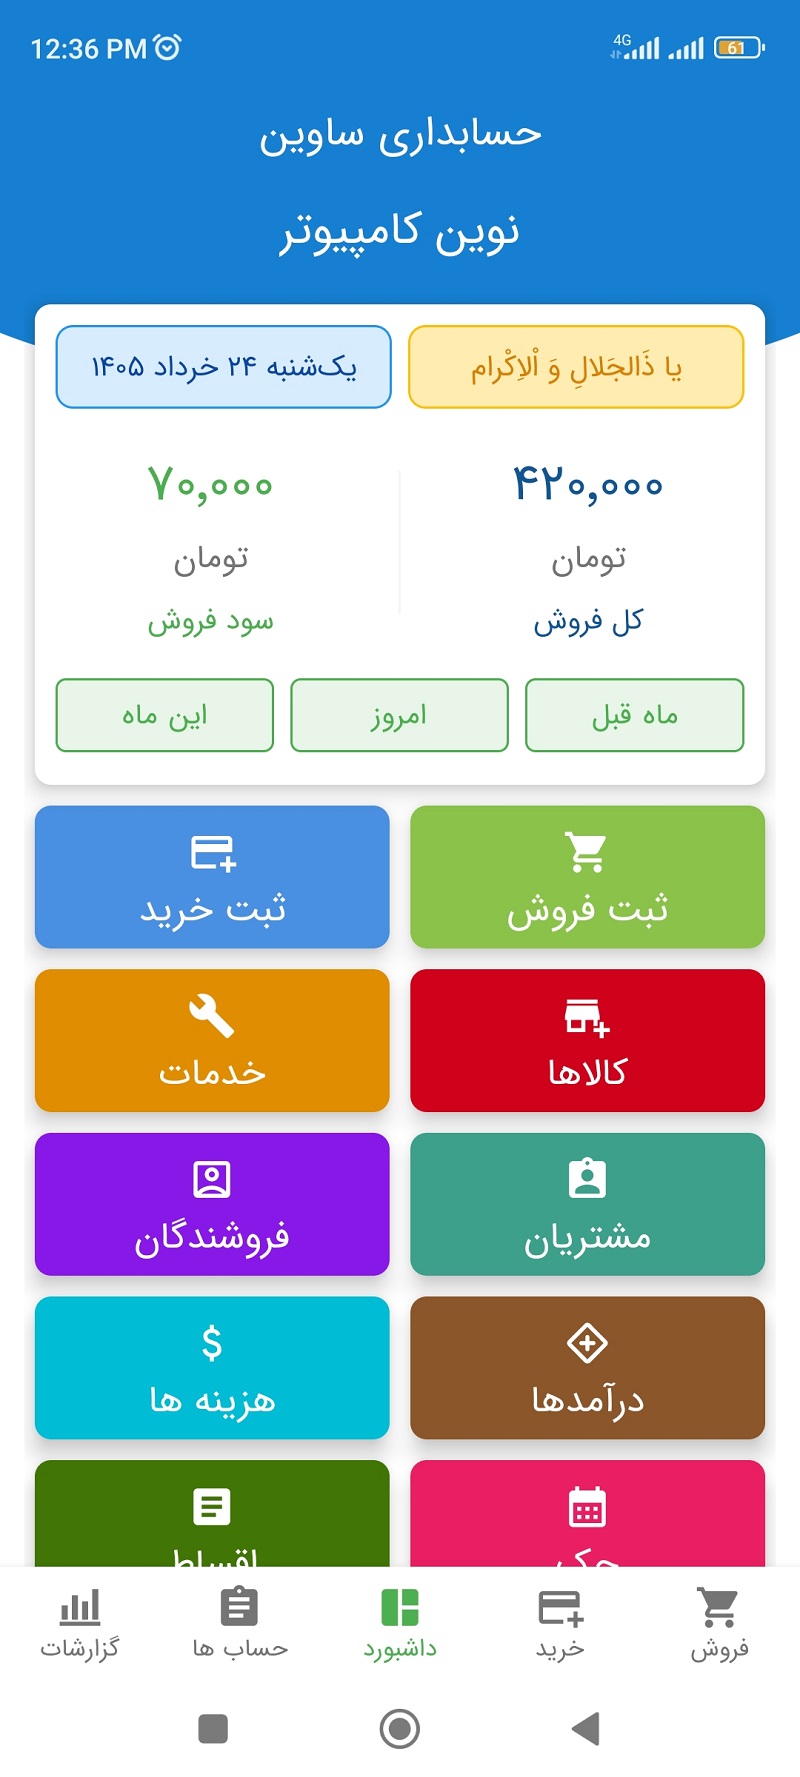
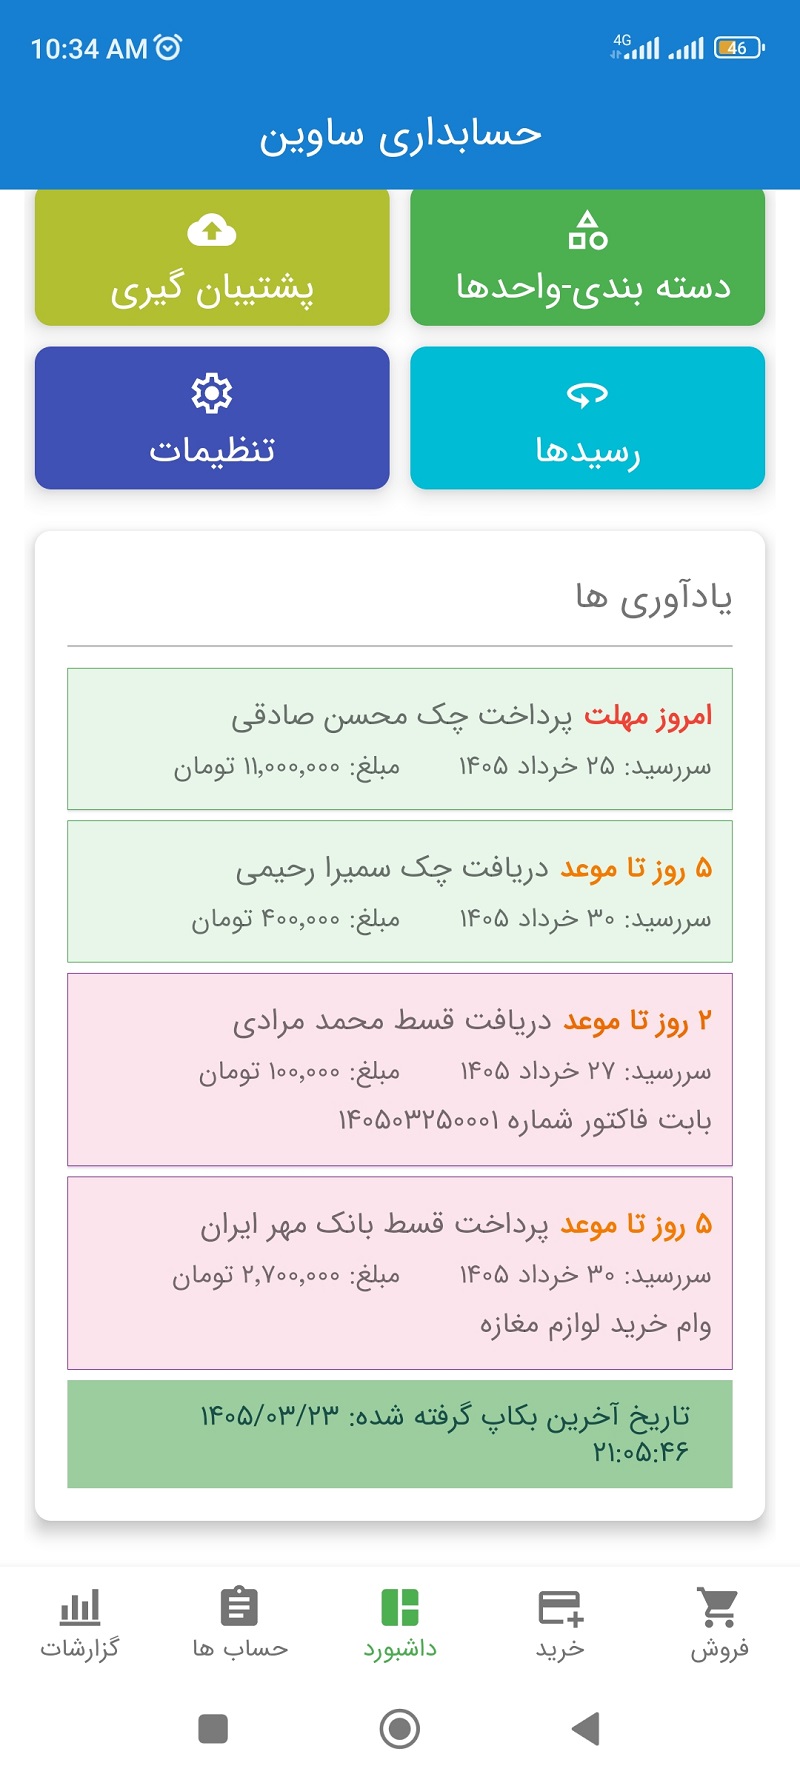
در ساوین حساب نیز صندوق اصلی و حسابهای بانکی بهصورت جداگانه مدیریت میشوند و تراکنشهای مربوط به آنها قابل پیگیری هستند.
به این ترتیب میتوان بررسی کرد:
چه مبلغی در صندوق وجود دارد؟
چه مبلغی در حسابهای بانکی است؟
چه دریافتهایی از مشتریان انجام شده؟
چه هزینههایی پرداخت شده؟
چه مبالغی بین حسابها منتقل شده است؟
این تفکیک کمک میکند فروش، موجودی صندوق و موجودی حساب بانکی با یکدیگر اشتباه گرفته نشوند.
یک نکته مهم: کسری صندوق همیشه به معنی اشتباه یا سرقت نیست
وقتی موجودی واقعی صندوق کمتر از عدد مورد انتظار است، نباید بدون بررسی نتیجه بگیریم که پول گم شده است.
ممکن است علت بسیار ساده باشد:
فروش نسیه
+
پرداخت کارتخوان
+
هزینه ثبتنشده
+
برداشت شخصی
+
انتقال به بانک
+
برگشت وجه به مشتریبنابراین اولین کار، بررسی گردش مالی صندوق است.
اگر بعد از بررسی تمام تراکنشها همچنان اختلاف وجود داشت، آن زمان میتوان کسری واقعی را بررسی و علت آن را مشخص کرد.
جمعبندی
کسری صندوق یعنی مبلغ واقعی موجود در صندوق با مبلغی که بر اساس ثبتهای مالی باید وجود داشته باشد، مطابقت ندارد.
اما برای پیدا کردن علت کسری باید بدانیم که:
فروش = پول نقد صندوق نیست.
بخشی از فروش ممکن است:
نسیه باشد،
با کارتخوان پرداخت شده باشد،
با چک انجام شده باشد،
قسطی باشد،
یا بعداً به مشتری برگشت داده شده باشد.
از طرف دیگر، هزینهها، برداشتهای شخصی و انتقال پول از صندوق به بانک نیز باعث کاهش موجودی نقدی صندوق میشوند.
بنابراین برای کنترل دقیق صندوق باید فروش، دریافت، پرداخت، انتقال وجه و موجودی واقعی صندوق را در کنار هم بررسی کرد.
ثبت منظم تراکنشها و کنترل روزانه صندوق، یکی از سادهترین راهها برای جلوگیری از ایجاد مغایرت و مشخص کردن سریع علت اختلاف است.
سوالات متداول
کسری صندوق چیست؟
کسری صندوق زمانی ایجاد میشود که پول واقعی موجود در صندوق کمتر از مبلغی باشد که طبق ثبتهای مالی باید در صندوق وجود داشته باشد.
آیا فروش زیاد باعث میشود موجودی صندوق هم زیاد باشد؟
نه لزوماً. ممکن است بخشی از فروش نسیه، چکی، قسطی یا از طریق کارتخوان انجام شده باشد و بنابراین همه مبلغ فروش بهصورت نقدی وارد صندوق نشده باشد.
مهمترین دلیل کسری صندوق چیست؟
یک دلیل واحد وجود ندارد. فروش نسیه، پرداخت با کارتخوان، هزینههای ثبتنشده، برداشت شخصی، انتقال پول به بانک، برگشت وجه به مشتری و اشتباه در ثبت تراکنشها از عوامل رایج هستند.
چگونه کسری صندوق را پیدا کنیم؟
ابتدا موجودی ابتدای روز، دریافتها، پرداختها، برداشتها و انتقالهای مالی را بررسی کنید و سپس موجودی محاسبهشده را با پول واقعی صندوق مقایسه کنید.
آیا کارتخوان جزو صندوق نقدی است؟
خیر. مبلغ پرداختشده با کارتخوان باید در حساب مربوط به کارتخوان یا حساب بانکی پیگیری شود و نباید با موجودی نقدی صندوق یکی در نظر گرفته شود.
آیا برداشت شخصی از صندوق باید ثبت شود؟
بله. برای اینکه موجودی صندوق با واقعیت مطابقت داشته باشد، برداشتهای شخصی نیز باید بهصورت مشخص ثبت و از هزینههای کسبوکار تفکیک شوند.
آیا نرمافزار حسابداری میتواند به کنترل کسری صندوق کمک کند؟
بله. ثبت منظم دریافتها، پرداختها، فروشها، انتقال وجه و مدیریت جداگانه صندوق و حسابهای بانکی میتواند بررسی مغایرتها را سادهتر کند.
نظرات (0)
هنوز نظری برای این پست ثبت نشده است.